
AI副業で収入が出るようになると、
「いくらから確定申告が必要?」
「20万円以下なら何もしなくていい?」
「ChatGPTやCanvaの料金は経費にできる?」
「会社員の副業は雑所得になる?」
「住民税はどうなる?」
と疑問に思う人も多いでしょう。
AI副業だから特別な税金があるわけではありません。
会社員が業務委託などで副業をしている場合、まず確認したいのは、
売上ではなく所得
です。
基本的には、
収入(売上)-必要経費=所得
で考えます。
たとえば、
売上30万円
-必要経費12万円
=所得18万円
です。
会社員には「副業20万円」という基準がよく知られていますが、これはすべての人に共通する免税ラインではありません。
1か所から給与を受け、給与収入が2,000万円以下など一定条件の給与所得者では、給与所得・退職所得以外の所得金額が20万円を超えると、原則として所得税の確定申告が必要です。
また、所得税の確定申告が不要でも、住民税について別途申告が必要になる場合があります。たとえば大阪市も、給与以外に副業等の所得がある場合について市民税・府民税の申告を案内しています。
この記事では、
1年間の収入を集計
↓
経費を引いて所得を出す
↓
20万円基準を確認
↓
住民税を確認
↓
必要なら確定申告
の順番で、AI副業の税金を初心者向けに解説します。
※税金は、給与の受け取り方、他の所得、契約形態、控除などによって扱いが変わります。この記事は一般的な考え方の解説です。個別判断が必要な場合は、税務署・自治体・税理士などへ確認してください。
AI副業の税金|まず結論

最初に、会社員のAI副業で特に重要なポイントを整理します。
税金は売上ではなく所得で考える
副業の税金を考えるときは、
いくら売れたか
だけでは判断しません。
基本は、
所得=収入-必要経費
です。
国税庁も、業務に係る雑所得について、収入金額から必要経費を差し引いて所得金額を計算する形を示しています。
たとえば、
| 内容 | 金額 |
|---|---|
| AIライティングの売上 | 300,000円 |
| AIツール代などの必要経費 | 120,000円 |
| 所得 | 180,000円 |
という場合、所得は18万円です。
ただし、ほかにも給与・退職所得以外の所得がある場合は、それらを含めて確認する必要があります。
会社員は副業所得20万円超が1つの基準
代表的なケースとして、
- 給与を1か所から受けている
- 給与収入が2,000万円以下
- 給与が源泉徴収の対象
- 年末調整を受けている
給与所得者では、給与所得・退職所得以外の所得金額の合計が20万円を超えると、原則として確定申告が必要です。
ただし、
「AI副業が20万円以下なら誰でも確定申告不要」
ではありません。
給与を2か所以上から受けている人などは別の判定があります。
20万円以下でも住民税は別に確認する
所得税の「20万円以下なら一定の場合に申告不要」という制度と、住民税の申告は分けて考えます。
たとえば大阪市では、会社員で給与以外に各種所得がある場合、市民税・府民税の申告対象になることを案内しています。所得税の確定申告をした場合は、市民税・府民税の申告は不要としています。
住民税は市区町村が扱うため、
所得税の確定申告が不要だった人ほど、自分の住んでいる自治体の案内を確認する
ことが大切です。
AI副業の確定申告|早見表
| 状況 | 所得税の考え方 |
|---|---|
| 1か所給与など一定条件を満たし、副業所得が20万円超 | 原則、確定申告が必要 |
| 上記条件を満たし、副業所得が20万円以下 | 確定申告が不要な場合あり |
| 給与を2か所以上から受けている | 別の判定が必要 |
| 医療費控除などで確定申告する | 20万円以下の副業所得も申告に含める |
| 所得税の確定申告が不要 | 住民税は自治体へ確認 |
ここから、それぞれ詳しく見ていきます。
AI副業の確定申告が必要か5ステップで確認
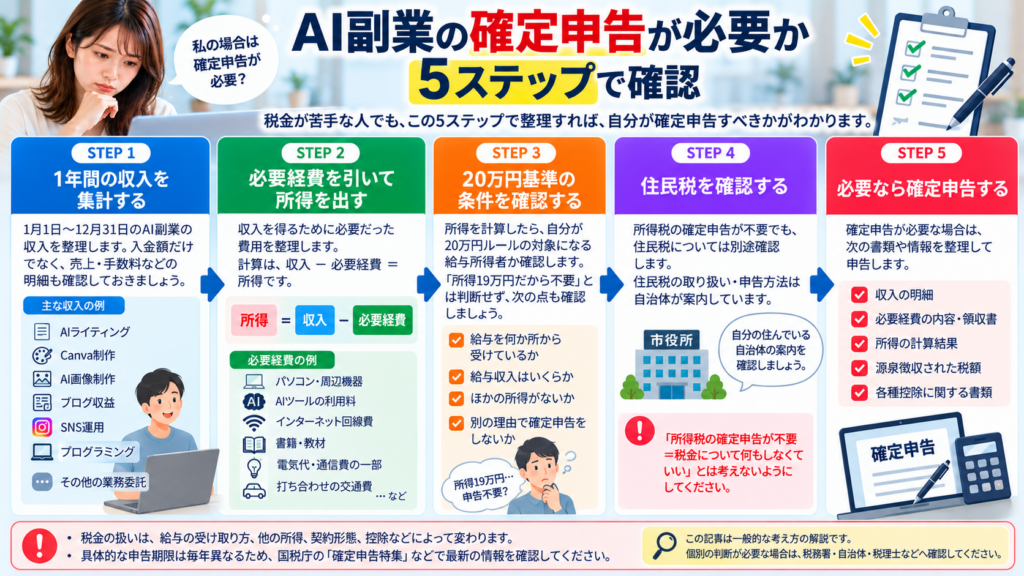
税金が苦手な人は、次の5ステップで整理するとわかりやすくなります。
STEP1|1年間の収入を集計する
まず、その年の1月1日から12月31日までに得たAI副業の収入を整理します。
たとえば、
- AIライティング
- Canva制作
- AI画像制作
- ブログ収益
- SNS運用
- プログラミング
- その他の業務委託
などです。
クラウドソーシングを使っている場合も、
実際に入金された金額だけを見るのではなく、売上・手数料等を確認できる明細
を残しておくと整理しやすくなります。
STEP2|必要経費を引いて所得を出す
次に、副業の収入を得るために必要だった費用を整理します。
計算は、
収入-必要経費=所得
です。
国税庁は、必要経費として、総収入金額を得るために直接要した費用や、その年に生じた業務上の費用などを挙げています。
STEP3|20万円基準の条件を確認する
所得を計算したら、自分が20万円ルールの対象になる給与所得者か確認します。
単純に、
所得19万円だから確定申告不要
とは判断しないでください。
- 給与を何か所から受けているか
- 給与収入はいくらか
- ほかの所得がないか
- 別の理由で確定申告をしないか
まで確認します。
STEP4|住民税を確認する
所得税の確定申告が不要でも、住民税については別途確認します。
住民税の取り扱い・申告方法は自治体が案内しています。
「所得税の確定申告が不要=税金について何もしなくていい」
とは考えないようにしてください。
STEP5|必要なら確定申告する
確定申告が必要なら、
- 収入
- 必要経費
- 所得
- 源泉徴収された税額
- 各種控除
などを整理して申告します。
確定申告の期限は毎年確認してください。
具体的な申告日を記事へ固定して覚えるより、その年の国税庁「確定申告特集」等を確認するほうが確実です。
会社員のAI副業で注意したい20万円基準
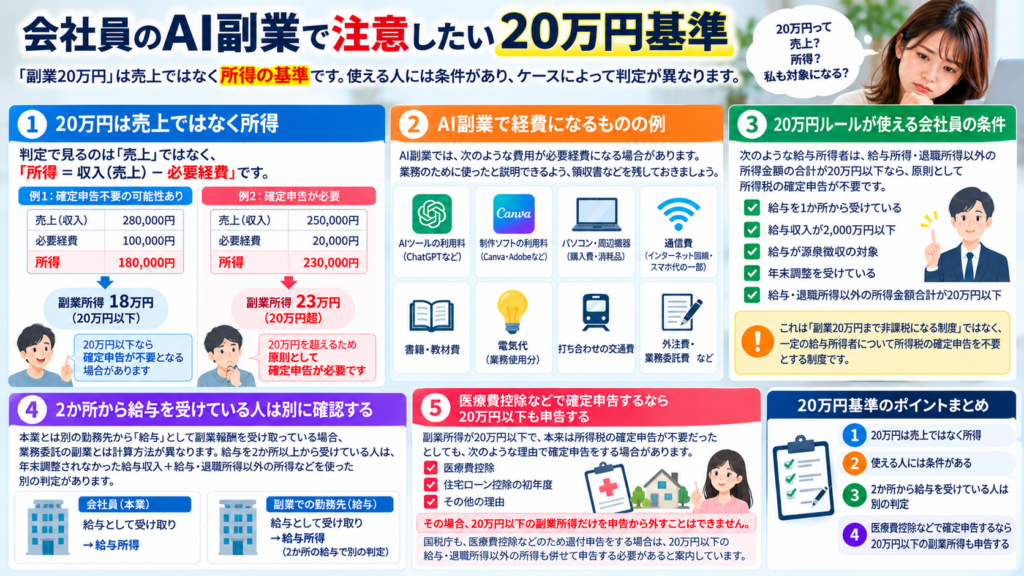
「副業20万円」は誤解されやすいポイントです。
20万円は売上ではなく所得
最も重要なのは、
20万円=売上ではない
ことです。
たとえば、
売上28万円
-必要経費10万円
=所得18万円
なら、判定で見る副業所得は18万円です。
逆に、
売上25万円
-必要経費2万円
=所得23万円
なら、所得は23万円です。
AI副業では、
- AIツール
- 制作ソフト
- 通信費
- 業務用機材
などが必要経費になる場合があるため、売上と経費を分けて記録しておきましょう。
20万円ルールが使える会社員には条件がある
国税庁が示す代表的なケースでは、
- 給与を1か所から受けている
- 給与収入2,000万円以下
- 給与が源泉徴収の対象
- 給与・退職所得以外の所得金額合計が20万円以下
などの場合に、所得税の確定申告が不要となる制度があります。
これは、
副業20万円まで非課税になる制度
ではなく、
一定の給与所得者について所得税の確定申告を不要とする制度
と考えるほうが正確です。
2か所から給与を受けている人は別に確認する
本業とは別の勤務先から「給与」として副業報酬を受け取っている場合、業務委託の副業とは計算方法が異なります。
給与を2か所以上から受けている人については、
年末調整されなかった給与収入+給与・退職所得以外の所得
などを使った別の判定があります。
AI副業だから一律に雑所得になるわけではなく、
雇用契約で給与を受け取っているなら給与所得
として考えます。
医療費控除などで確定申告するなら20万円以下も申告する
ここも重要です。
副業所得が20万円以下で、本来は所得税の確定申告が不要だったとしても、
- 医療費控除
- 住宅ローン控除の初年度
- その他の理由
などで確定申告する場合があります。
その場合、
20万円以下の副業所得だけを申告から外すことはできません。
国税庁も、医療費控除などのため還付申告をする場合は、20万円以下の給与・退職所得以外の所得も併せて申告する必要があると案内しています。
AI副業で経費にできるもの
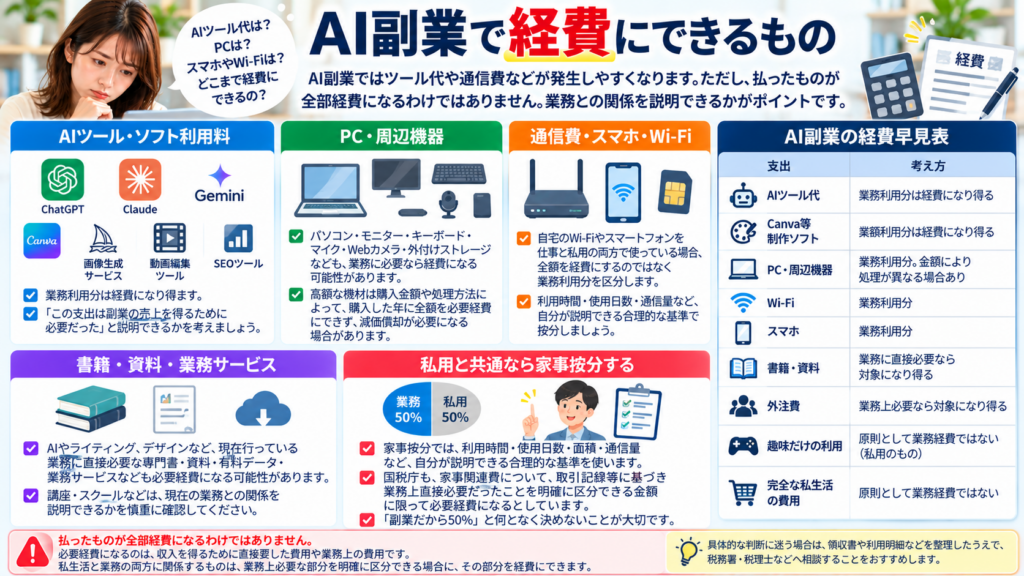
AI副業では、デジタルサービスや通信費などが発生しやすくなります。
ただし、
払ったものが全部経費になるわけではありません。
国税庁は、収入を得るために直接要した費用や業務上の費用を必要経費とし、私生活と業務の両方に関係する家事関連費については、業務上直接必要な部分を明確に区分できる場合にその部分を必要経費にできるとしています。
AIツール・ソフト利用料
たとえば、
- ChatGPT
- Claude
- Gemini
- Canva
- 画像生成サービス
- 動画編集ツール
- SEOツール
などを副業で使っている場合、業務利用分は必要経費になる可能性があります。
判断するときは、
この支出は副業の売上を得るために必要だったと説明できるか?
を考えます。
趣味でも使っている場合は、私用分まで自動的に経費になるわけではありません。
PC・周辺機器
AI副業で使う、
- パソコン
- モニター
- キーボード
- マイク
- Webカメラ
- 外付けストレージ
なども、業務に必要なら経費になる可能性があります。
ただし、高額な機材は購入金額や処理方法によって、購入した年に全額を必要経費にできず、減価償却が必要になる場合があります。
高額なパソコン等を購入した場合は、具体的な処理方法を確認してください。
通信費・スマホ・Wi-Fi
自宅のWi-Fiやスマートフォンを、
仕事50%・私用50%
のように両方で使っている場合、全額を経費にするのではなく業務利用分を区分します。
私用と共通なら家事按分する
家事按分では、
- 利用時間
- 使用日数
- 面積
- 通信量
など、自分が説明できる合理的な基準を使います。
国税庁も、家事関連費について、取引記録等に基づき業務上直接必要だったことを明確に区分できる金額に限って必要経費になるとしています。
大切なのは、
「副業だから50%」と何となく決めないこと
です。
書籍・資料・業務サービス
AIやライティング、デザインなど、現在行っている業務に直接必要な、
- 専門書
- 資料
- 有料データ
- 業務サービス
なども必要経費になる可能性があります。
講座・スクールなどは、
現在の業務との関係を説明できるか
を慎重に確認してください。
AI副業の経費早見表
| 支出 | 考え方 |
|---|---|
| AIツール代 | 業務利用分は経費になり得る |
| Canva等制作ソフト | 業務利用分は経費になり得る |
| PC・周辺機器 | 業務利用分。金額により処理が異なる場合あり |
| Wi-Fi | 業務利用分 |
| スマホ | 業務利用分 |
| 書籍・資料 | 業務に直接必要なら対象になり得る |
| 外注費 | 業務上必要なら対象になり得る |
| 趣味だけの利用 | 原則として業務経費ではない |
| 完全な私生活の費用 | 原則として業務経費ではない |
AI副業は雑所得?事業所得?

AI副業の所得区分も、よく迷うポイントです。
給与として受け取るなら給与所得
企業に雇用され、
給与
として受け取る副業なら、原則として給与所得です。
AIを使っているかどうかで所得区分が決まるわけではありません。
業務委託などは活動の実態で判断する
業務委託で行う、
- AIライティング
- デザイン
- AI画像
- コンサルティング
- プログラミング
などは、活動の実態によって事業所得または雑所得などに該当する可能性があります。
国税庁は、事業所得かどうかについて、
社会通念上、事業と称するに至る程度で行っているか
などを総合的に判断する考え方を示しています。
「300万円を超えたら事業所得」ではない
ここは注意してください。
収入300万円
という数字だけで、
299万円=雑所得
301万円=事業所得
と機械的に決まるわけではありません。
所得区分は、活動実態や帳簿保存などを含めて判断します。
300万円という金額は、業務に係る雑所得の書類保存義務でも登場するため、意味を混同しないことが重要です。
雑所得の赤字は給与などと損益通算できない
AI副業が業務に係る雑所得で、
経費>収入
となって赤字になった場合、その雑所得の損失を本業の給与所得から差し引くことはできません。
国税庁は、雑所得の損失は他の所得と損益通算できないとしています。
所得区分によって税務上の扱いが変わるため、判断が難しい場合は確認してください。
AI副業の報酬から源泉徴収されている場合
AIライティングなどでは、振込額が契約金額より少ない場合があります。
その一例が、
源泉徴収
です。
原稿料などは源泉徴収される場合がある
国税庁は、原稿料や講演料などを、一定の場合に源泉徴収の対象となる報酬として案内しています。
AIを使って記事を書いていても、
「AIライティングだから源泉徴収」
なのではなく、実際の報酬の内容で判断します。
AIライティングの仕事自体については、AIライティング副業で稼ぐには?未経験から案件を取る5ステップで解説しています。
支払総額と源泉徴収税額を記録する
たとえば、
報酬100,000円
の契約でも、源泉徴収がある場合、実際の銀行入金額は100,000円より少なくなります。
そのため、
- 支払総額
- 源泉徴収された税額
- 実際の入金額
を分けて記録してください。
銀行へ振り込まれた手取り額だけを売上として記録しない
ことが重要です。
源泉徴収されていても確定申告要否は別に確認する
報酬から税金が引かれているからといって、
確定申告が必ず不要になる
わけではありません。
確定申告では、その年の所得や源泉徴収された税額などを使って最終的な税額を精算します。
自分が確定申告をする必要があるかは、20万円基準などとは別に確認してください。
AI副業の住民税で注意すること
「20万円以下なら大丈夫」と思っている人ほど、住民税を忘れないようにしてください。
所得税の20万円ルールとは別に考える
所得税の確定申告不要制度と、住民税の申告は同じではありません。
大阪市では、給与所得者が給与以外の各種所得を得た場合について、市民税・府民税の申告を案内しています。
全国向けの記事なので、
自分が住んでいる市区町村のWebサイト
で確認してください。
所得税の確定申告をした場合
たとえば大阪市では、所得税の確定申告をした人について、市民税・府民税の申告は必要ないと案内しています。
住民税の申告手続きは自治体によって案内されているため、住所地の市区町村で確認しましょう。
所得税の確定申告をしない場合は自治体へ確認する
副業所得が20万円以下で所得税の確定申告をしない場合でも、
住民税については何もしなくてよいとは限りません。
このケースは特に忘れやすいので、自治体の住民税申告ページを確認してください。
「自分で納付=会社に必ず分からない」ではない
副業を会社へ知られたくないため、
住民税を自分で払えば絶対に会社に分からない
と考える人もいます。
しかし、徴収方法の取り扱いは所得の種類や自治体等によって異なります。
勤務先に知られないことを保証する方法として考えない
ほうが安全です。
会社の就業規則も別途確認してください。
AI副業で残しておきたい記録・書類
税金で困らないためには、
稼いでからまとめて記録する
のではなく、最初から残しておくのがおすすめです。
売上・報酬明細
最低でも、
- 日付
- 取引先
- 仕事内容
- 売上金額
- 手数料
- 源泉徴収税額
- 入金日
などを記録します。
クラウドソーシングを利用している場合は、売上明細も保存しておきましょう。
請求書・領収書
業務で使った、
- AIツール
- ソフト
- 書籍
- 機材
- 通信費
などの請求書・領収書を残します。
AIツール等の利用明細
AI副業ではサブスクリプションが多いため、
- Web上の領収書
- PDF請求書
- クレジットカード明細
- サービスの利用履歴
などを年ごとに整理しておくと便利です。
家事按分の根拠
スマホ・Wi-Fi・家賃などを家事按分する場合は、
なぜその割合にしたのか
が後から分かるようにしておきます。
たとえば、
平日は1日8時間のうち業務利用2時間
など、自分なりの根拠を残します。
所得区分によって法定の保存ルールが異なる
ここは一律に、
「副業なら帳簿7年・領収書5年」
と考えないようにしてください。
国税庁によると、白色申告の記帳・帳簿保存制度は、事業所得・不動産所得・山林所得を生ずべき業務を行う人が対象です。また、業務に係る雑所得については、前々年分の収入金額が300万円を超える場合、現金預金取引等関係書類を5年間保存する必要があります。
| 所得区分等 | 主な考え方 |
|---|---|
| 事業所得・白色申告 | 記帳・帳簿書類保存制度の対象 |
| 事業所得・青色申告 | 青色申告の要件に応じた帳簿等が必要 |
| 業務に係る雑所得で前々年収入300万円超 | 一定の書類を5年間保存 |
| 小規模な雑所得 | 所得計算のため自主的に記録を残しておくと管理しやすい |
法定義務がどこまであるかとは別に、
売上・経費を正しく計算するため、少額の段階から記録を残す
ことをおすすめします。
収入が増えたら消費税・インボイスも確認
副業を始めたばかりの段階では所得税・住民税が中心ですが、売上規模や取引形態によっては消費税も関係してきます。
前々年の課税売上高1,000万円超が1つの基準
個人事業者の場合、基準期間となる前々年の課税売上高が1,000万円を超えるなどの場合は、消費税の確定申告が必要になります。
特定期間の判定もある
前々年だけでなく、前年の一定期間である「特定期間」の課税売上高が1,000万円を超える場合なども、消費税の課税事業者となることがあります。
そのため、
「前々年が1,000万円以下なら必ず消費税不要」
とは限りません。
インボイス登録すると消費税申告が必要になる場合がある
インボイス発行事業者として登録している人は、基準期間の課税売上高が1,000万円以下でも消費税の申告が必要です。
副業を始めたばかりで取引先から、
インボイス登録していますか?
と聞かれる場合がありますが、
言われたからすぐ登録する
のではなく、登録後の消費税申告なども含めて判断してください。
AI副業の税金についてよくある質問
AI副業はいくらから確定申告が必要ですか?
「売上○万円から」と一律には決まりません。
会社員の代表的なケースでは、
給与・退職所得以外の所得が20万円を超えるか
が一つの基準になります。
ただし給与を2か所から受けている場合などは別の判定があるため、自分の状況を確認してください。
会社員はAI副業20万円以下なら何もしなくていいですか?
そうとは限りません。
一定条件の給与所得者なら所得税の確定申告が不要な場合がありますが、
住民税は別に確認
します。
また、医療費控除など別の理由で確定申告する場合は、20万円以下の副業所得も含めて申告します。
ChatGPT代は経費にできますか?
AI副業の仕事に必要な範囲なら、必要経費になる可能性があります。
ただし私用でも利用している場合は、全額がそのまま経費になるとは限りません。
判断基準は、
副業収入を得るために必要だったと説明できるか
です。
PC代は全額経費になりますか?
必ず全額とは限りません。
私用と兼用していれば業務利用分を考える必要があります。
また、購入金額などによっては購入年に全額を必要経費にせず、減価償却が必要になる場合があります。
高額なパソコンを購入した場合は、具体的な処理方法を確認してください。
AI副業は雑所得ですか?
必ず雑所得になるわけではありません。
雇用され給与として受け取れば給与所得です。
業務委託などの場合は、その活動が社会通念上事業と認められる程度かなど、実態に応じて事業所得・雑所得等を判断します。
源泉徴収されていれば確定申告は不要ですか?
必ずしも不要ではありません。
源泉徴収は、報酬を支払う時点で一定の税額をあらかじめ差し引く仕組みです。
最終的な確定申告の要否は、
年間の所得やほかの条件
を含めて判断します。
住民税だけ申告する場合はありますか?
あります。
一定条件の給与所得者で副業所得が20万円以下など、所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。
住民税は住んでいる市区町村の案内を確認してください。
まとめ|売上・経費を記録して「所得」で判断しよう
AI副業の税金で最初に覚えたいのは、
売上=所得ではない
ということです。
基本は、
収入
-必要経費
=所得
です。
会社員の副業では、
1|1年間の収入を集計する
2|必要経費を引く
3|所得を計算する
4|20万円基準などの条件を確認する
5|住民税を確認する
6|必要なら確定申告する
という順番で考えましょう。
特に注意したいのは、
「副業20万円以下=税金ゼロ・何もしなくてよい」
ではないことです。
20万円ルールは、一定の給与所得者について所得税の確定申告を不要とする制度です。住民税は別に確認し、医療費控除などで確定申告する場合には20万円以下の副業所得も申告に含めます。
また、AI副業では、
- ChatGPT等のAIツール
- Canvaなどの制作サービス
- PC
- 通信費
- 業務用資料
などが経費になる可能性があります。
ただし、
「AI副業に使ったから何でも経費」
ではなく、
仕事との関係を説明できるか
で判断します。
副業を始めたばかりの段階から、
売上
経費
領収書
利用明細
源泉徴収税額
を整理しておけば、年末になって慌てにくくなります。
これからAI副業を始める人は、AI副業初心者におすすめ7選|未経験から最初の1件を取る始め方も参考にしてください。
AIライティングで報酬を受け取っている人は、AIライティング副業で稼ぐには?未経験から案件を取る5ステップも確認できます。
収入が増えて「月5万円をどう安定させるか」を考える段階なら、AI副業で月5万を目指す方法|初心者向けロードマップへ進んでください。
税務上の扱いは個別事情で変わります。判断に迷う場合は、
- 所得税・消費税 → 国税庁・税務署
- 住民税 → 住んでいる市区町村
- 所得区分や経費按分など個別判断 → 税理士等
へ確認してください。