
「AI副業に申し込んだらお金を払うように言われた」
「最初は報酬が振り込まれたのに、その後高額な入金を求められた」
「失敗したから違約金を払えと言われた」
「消費者金融から借りればすぐ返せると言われた」
このような状況になり、
「もしかして詐欺では?」
と不安になっている人もいるでしょう。
AI副業そのものが詐欺なのではありません。
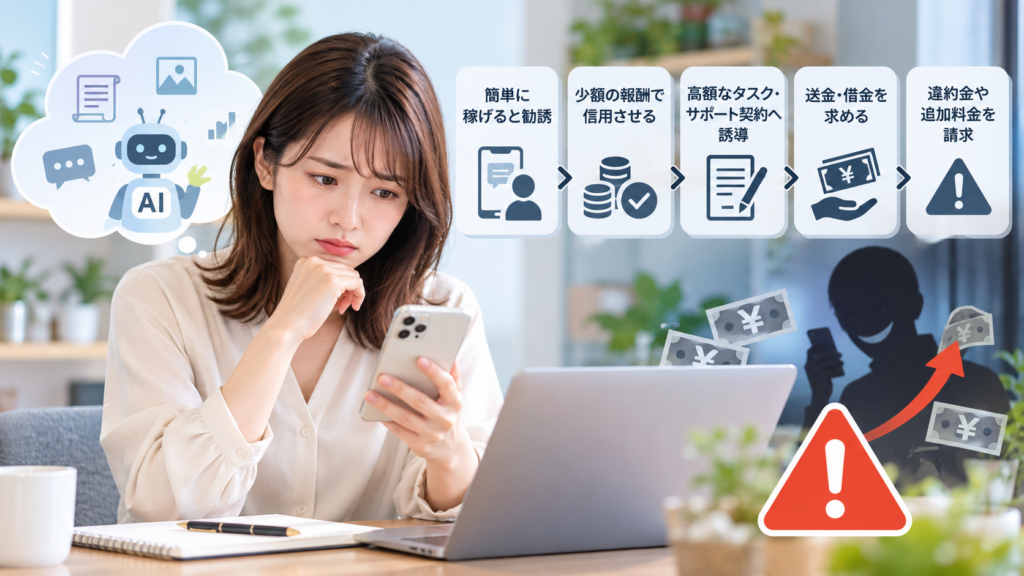
注意したいのは、AIや副業を入口にして、
簡単に稼げると勧誘
↓
少額の報酬で信用させる
↓
高額なタスク・サポート契約へ誘導
↓
送金・借金を求める
↓
さらに違約金や追加料金を請求
と進むケースです。
国民生活センターは2026年5月、簡単なタスクで稼げるとうたう副業について、最初に約2,500円の報酬を受け取った後、「失敗したのでグループの連帯責任」などとして約50万円を支払った相談事例を公表しています。別の事例では、遠隔操作アプリを使わせ、消費者金融から借りたお金を暗号資産に換えて送金させています。
すでに送金・借入れをしている場合は、相手から追加料金を求められても、そのまま支払いを続けないでください。
広告、メッセージ、契約書、振込記録などを保存し、消費者ホットライン「188」などへの相談を検討してください。国民生活センターは、消費者ホットライン188と警察相談専用電話#9110を相談先として案内しています。
まだ契約・送金前で「この案件が怪しいか」を確認したい人は、AI副業は怪しい?危険な案件の見分け方と安全な始め方を先に確認してください。
AI副業そのものが詐欺なのではない
AIを使って、
- 文章を作る
- 記事構成を考える
- 画像を作る
- SNS投稿を作る
- 資料を整理する
- プログラミングを補助する
といった仕事があります。
これらの仕事と、
「AIなら簡単に稼げる」と勧誘し、高額な支払いを求める行為
は分けて考える必要があります。
契約前に怪しいと感じた人は別記事で確認する
まだお金を払っていない段階なら、
- 仕事内容が具体的か
- 報酬が明確か
- 会社を確認できるか
- 高額な先払いがないか
- 契約を急かされていないか
を確認してください。
契約前の危険サインについては、AI副業は怪しい?危険な案件の見分け方と安全な始め方で詳しく解説しています。
AIという言葉よりお金の流れを見る
「AI副業」という名前だけで詐欺かどうかを判断することはできません。
重要なのは、
誰から誰へお金が流れているか
です。
副業で報酬を受け取るつもりだったのに、
- 高額な参加費を払う
- タスクのために入金する
- 借金する
- 違約金を払う
- 出金するためにさらに払う
という流れになった場合は注意してください。
AI副業詐欺でよくある流れ
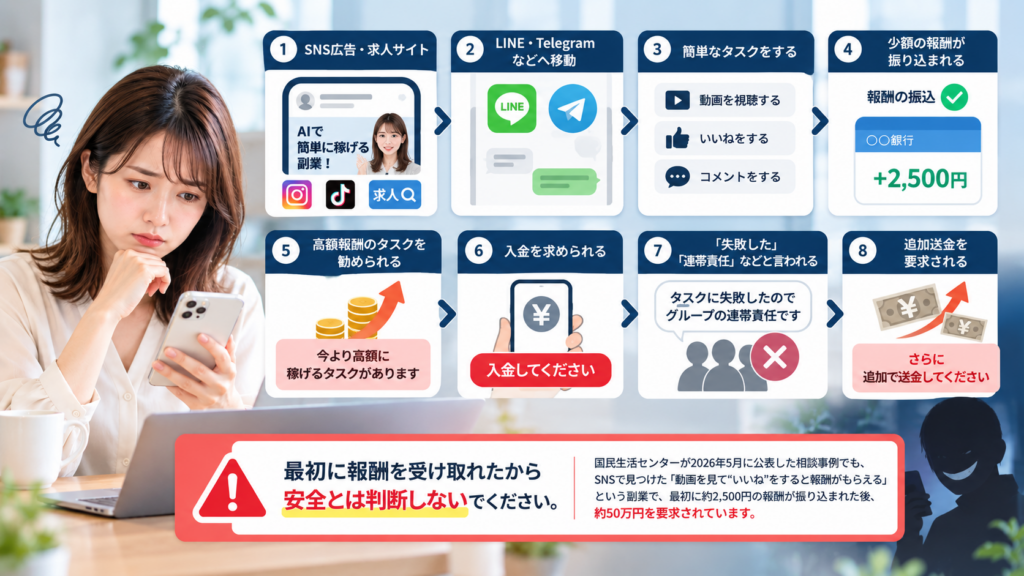
実際の相談事例を見ると、最初から数十万円を請求されるとは限りません。
よくある流れの一例は次の通りです。
SNS広告・求人サイト
↓
LINE・Telegramなどへ移動
↓
簡単なタスクをする
↓
少額の報酬が振り込まれる
↓
高額報酬のタスクを勧められる
↓
入金を求められる
↓
「失敗した」「連帯責任」などと言われる
↓
追加送金を要求される
国民生活センターが2026年5月に公表した相談事例でも、SNSで見つけた「動画を見て“いいね”をすると報酬がもらえる」という副業で、最初に約2,500円の報酬が振り込まれた後、約50万円を要求されています。
最初に報酬を受け取れたから安全
とは判断しないようにしてください。
AI副業詐欺で注意したい7つの手口
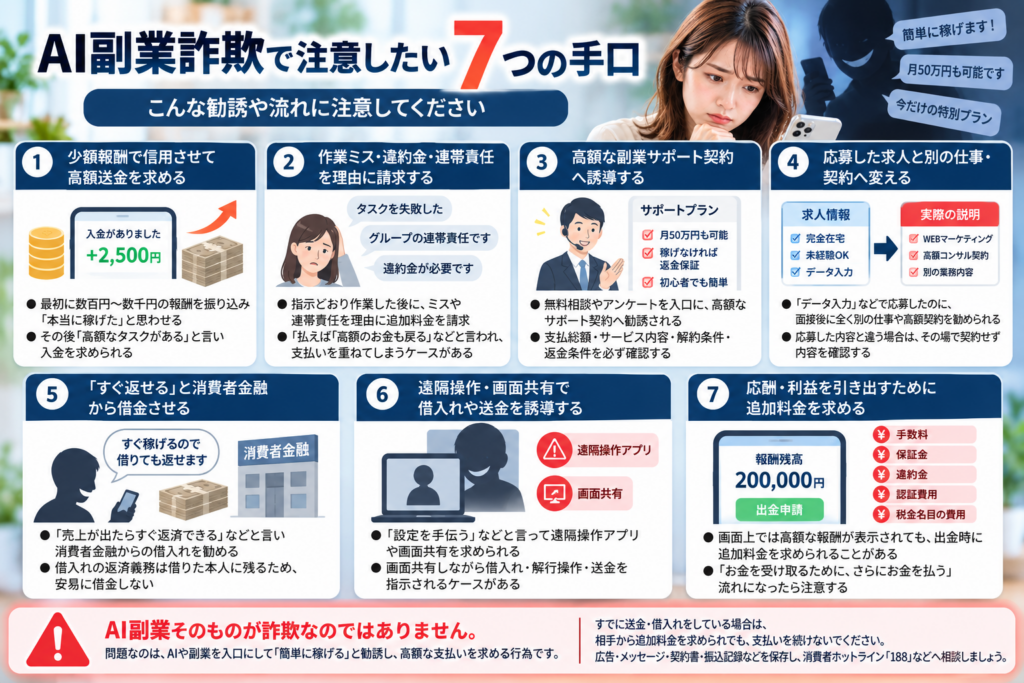
ここから、特に注意したい手口を7つに整理します。
1|少額報酬で信用させて高額送金を求める
最初に、
- 数百円
- 数千円
- 簡単なタスクの報酬
などを実際に振り込み、
「本当に稼げた」
と思わせる場合があります。
その後、
もっと高額なタスクがあります
入金すれば大きな報酬を受け取れます
と支払いを求められる流れです。
国民生活センターは、最初に少額報酬を得た後、高額タスクや失敗の連帯責任などとして振込みを求められるケースが目立つと注意しています。
一度報酬が出たことだけで相手を信用しないようにしてください。
2|「作業ミス・違約金・連帯責任」を理由に請求する
指示どおり作業した後に、
タスクを失敗した
操作を間違えた
グループ全員に損失が出た
違約金が必要
などと言われ、追加のお金を要求される場合があります。
さらに、
払えば最初のお金も戻る
次のタスクを完了すれば全部出金できる
と言われ、支払いを重ねるケースもあります。
「損を取り戻したい」という気持ちで追加送金を続けないことが重要です。
3|高額な副業サポート契約へ誘導する
無料相談やアンケート、副業広告を入口にして、
初心者でも簡単に稼げる
このプランなら月50万円が当たり前
稼げなければ返金保証がある
などと説明し、高額なサポート契約へ勧誘するケースがあります。
消費者庁は2025年6月、こうした説明によって高額な副業サポートプランを契約したものの、期待した報酬を得られなかったとする相談が多数寄せられたとして注意喚起しています。
高額講座やサポートサービスそのものがすべて危険という意味ではありません。
契約前に、
- 支払総額
- サービス内容
- サポート期間
- 解約条件
- 返金条件
を確認してください。
4|応募した求人と別の仕事・契約へ変える
求人サイトに、
「完全在宅」
「未経験OK」
「データ入力」
などと掲載されていたため応募したところ、面接後に全く別の仕事や高額契約を勧められるケースもあります。
消費者庁は2025年12月、「データ入力」の求人に応募した人へ、求人情報とは異なる「WEBマーケティング」と称する業務を勧め、そのために高額なコンサルティング契約をさせる事例について注意喚起しています。
応募した仕事と、
面接後に説明された仕事が違う
場合は、その場で契約せず内容を確認してください。
5|「すぐ返せる」と消費者金融から借金させる
特に注意したいのが、
副業ですぐ稼げるので借りても返せます
売上が出たらすぐ返済できます
今だけ資金が必要です
などと言って借金を勧めるケースです。
国民生活センターは2026年5月20日、副業サポートや投資を名目として、複数の貸金業者から次々と借入れをさせるケースが目立つとして注意喚起しています。勧誘業者に「すぐ返済できる」と言われても、借入れの返済義務は借りた消費者に残ると説明しています。
副業を始めるために借金するよう指示されたら、一度手続きを止めてください。
6|遠隔操作・画面共有で借入れや送金を誘導する
「設定を手伝う」
「副業の説明に必要」
などと言って、
- 遠隔操作アプリ
- 画面共有
を求められる場合があります。
2026年5月の国民生活センターの相談事例では、画面共有をしながら、その日のうちに複数の消費者金融から合計450万円を借り入れたケースが紹介されています。国民生活センターは、遠隔操作アプリを安易にインストールしたり、勧誘業者と画面を共有したりしないよう注意しています。
遠隔操作や画面共有をしながら、
借入れ
銀行操作
送金
を指示された場合は、そのまま進めないようにしてください。
7|報酬・利益を引き出すために追加料金を求める
画面上では、
「報酬20万円」
「利益50万円」
などと表示されていても、実際に出金できるとは限りません。
出金しようとすると、
- 手数料
- 保証金
- 違約金
- 認証費用
- 税金名目の費用
などを追加で求められる場合があります。
国民生活センターも、稼ぐはずの副業なのに振込みを求められた場合は、言われたとおり振り込まず、消費生活センター等へ相談するよう案内しています。
お金を受け取るために、さらにお金を払う
という流れになったら注意してください。
「AIだから稼げる」という説明にも注意
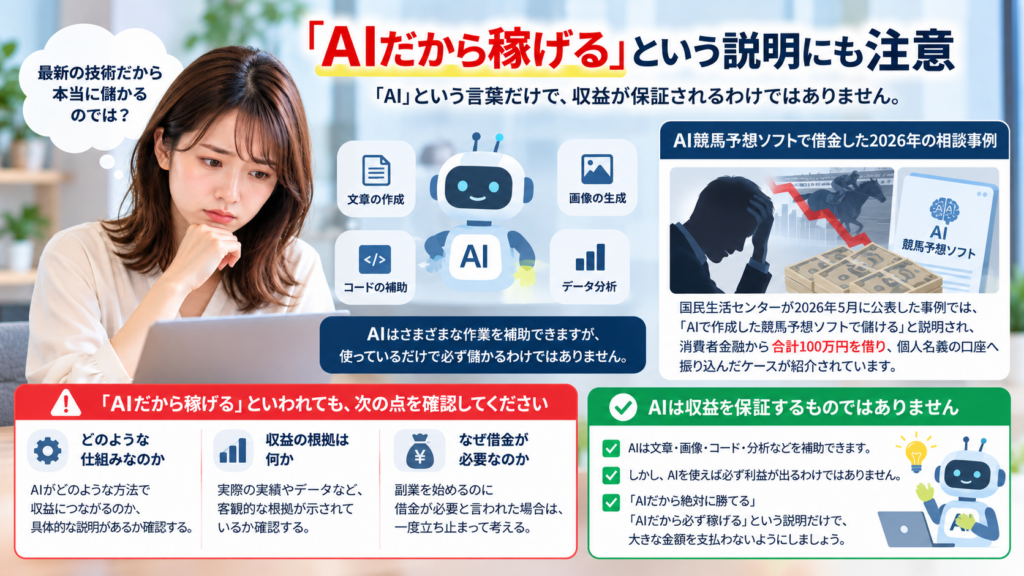
AIという言葉が使われると、
「最新技術だから本当に儲かるのでは?」
と感じることがあります。
しかし、AIを使っていること自体は収益の保証にはなりません。
AI競馬予想ソフトで借金した2026年の相談事例
国民生活センターが2026年5月に公表した事例には、
「AIで作成した競馬予想ソフトで儲ける」
と説明され、消費者金融から合計100万円を借り、個人名義の口座へ振り込んだケースがあります。
「AI」という言葉が付いていても、
- どのような仕組みなのか
- 収益の根拠は何か
- なぜ借金が必要なのか
を確認してください。
AIは収益を保証するものではない
AIは、
- 文章
- 画像
- コード
- 分析
などを補助できます。
しかし、
AIを使えば必ず利益が出る
わけではありません。
「AIだから絶対に勝てる」「AIだから必ず稼げる」という説明だけで、大きな金額を支払わないようにしましょう。
すでに契約・送金してしまった場合の5ステップ
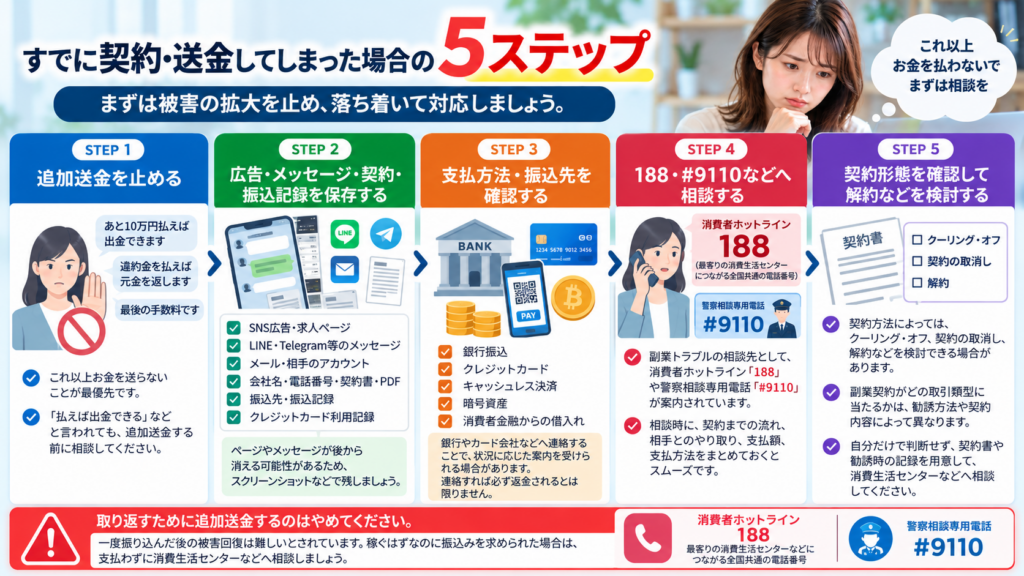
すでにお金を払ってしまった場合は、
取り返すために追加送金する
のではなく、まず被害の拡大を止めます。
STEP1|追加送金を止める
最初にするのは、
これ以上お金を送らないこと
です。
たとえば、
あと10万円払えば出金できます
違約金を払えば元金を返します
最後の手数料です
と言われても、追加で支払う前に相談してください。
国民生活センターも、一度振り込んだ後の被害回復は難しいとして、稼ぐはずなのに振込みを求められた場合は支払わず相談するよう案内しています。
STEP2|広告・メッセージ・契約・振込記録を保存する
次に、証拠を保存します。
たとえば、
- SNS広告
- 求人ページ
- Webサイト
- LINE・Telegram等のメッセージ
- メール
- 相手のアカウント
- 会社名
- 電話番号
- 契約書
- 振込先
- 振込記録
- クレジットカード利用記録
です。
ページやメッセージが後から消える可能性もあるため、スクリーンショットなどで残しておきます。
「トーク履歴を削除してください」と言われても、相談する前に消さないようにしてください。
STEP3|支払方法・振込先を確認する
何を使って支払ったか整理します。
たとえば、
- 銀行振込
- クレジットカード
- キャッシュレス決済
- 暗号資産
- 消費者金融からの借入れ
などです。
銀行やカード会社などへ連絡することで、状況に応じた案内を受けられる場合があります。
ただし、
連絡すれば必ず返金される
とは限りません。
いつ、誰へ、いくら支払ったのかを整理して相談してください。
STEP4|188・#9110などへ相談する
消費者トラブルについては、
消費者ホットライン「188」
があります。
最寄りの消費生活センターなどにつながる全国共通の電話番号です。国民生活センターも、副業トラブルの相談先として188を案内しています。
また、国民生活センターは、
警察相談専用電話「#9110」
も案内しています。
被害状況を説明できるよう、
- 契約までの流れ
- 相手とのやり取り
- 支払額
- 支払方法
をまとめておくと相談しやすくなります。
STEP5|契約形態を確認して解約などを検討する
契約方法によっては、
- クーリング・オフ
- 契約の取消し
- 解約
などを検討できる場合があります。
ただし、副業契約がどの取引類型に当てはまるかは、勧誘方法や契約内容によって異なります。
自分だけで判断せず、契約書や勧誘時の記録を用意して、消費生活センターなどへ相談してください。
証拠として残しておきたいもの
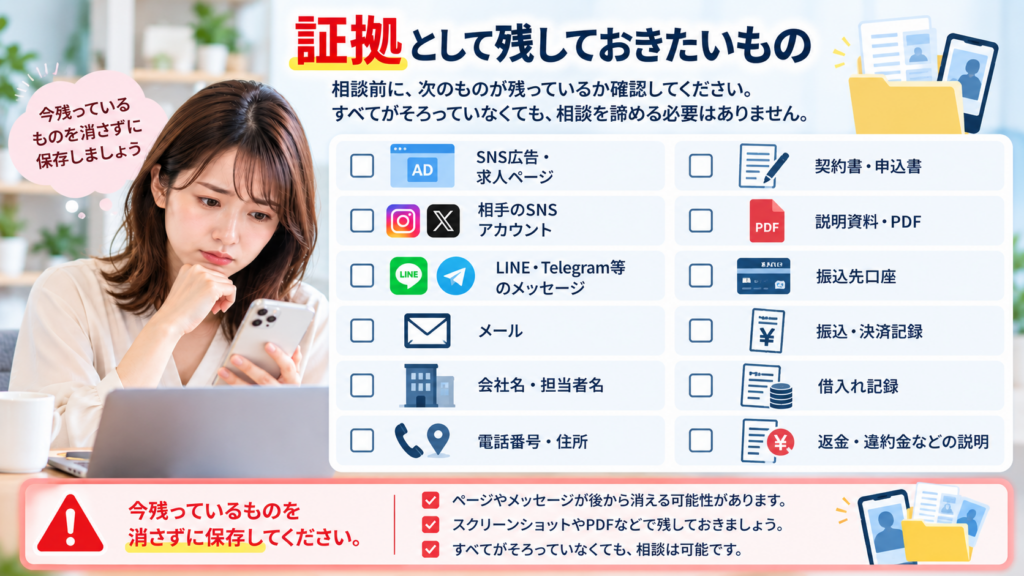
相談前に、次のものが残っているか確認してください。
| 保存するもの | チェック |
|---|---|
| SNS広告・求人ページ | □ |
| 相手のSNSアカウント | □ |
| LINE・Telegram等のメッセージ | □ |
| メール | □ |
| 会社名・担当者名 | □ |
| 電話番号・住所 | □ |
| 契約書・申込書 | □ |
| 説明資料・PDF | □ |
| 振込先口座 | □ |
| 振込・決済記録 | □ |
| 借入れ記録 | □ |
| 返金・違約金などの説明 | □ |
すべてがそろっていなくても、相談を諦める必要はありません。
今残っているものを消さずに保存する
ことを優先してください。
クーリング・オフできる場合がある
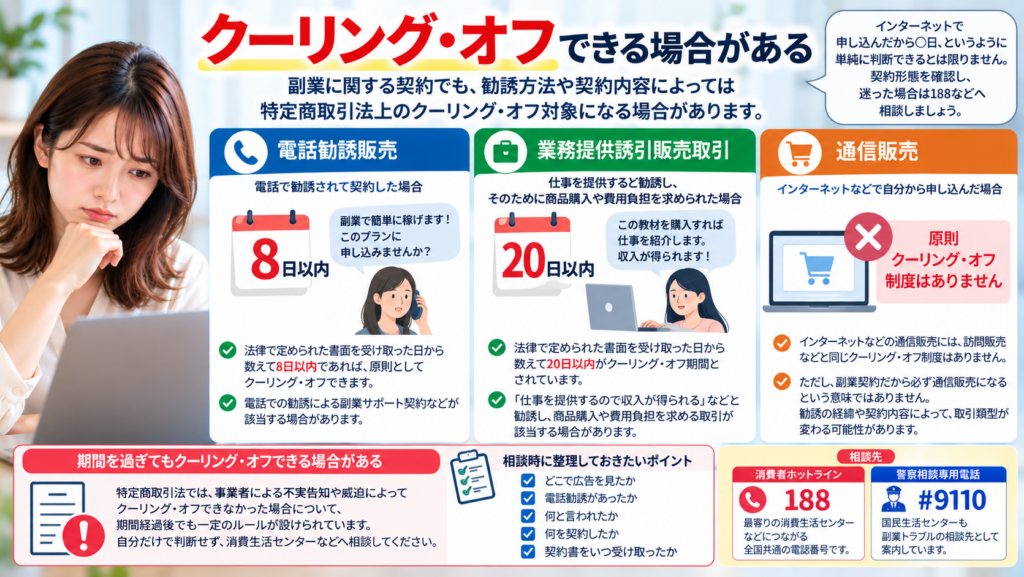
副業に関する契約でも、勧誘方法や契約内容によっては特定商取引法上のクーリング・オフ対象になる場合があります。
ただし、
インターネットで申し込んだから○日
のように単純に判断できるとは限りません。
電話勧誘販売は8日が基本
電話勧誘販売に該当する場合は、法律で定められた書面を受け取った日から数えて8日以内であれば、原則としてクーリング・オフできます。
業務提供誘引販売取引は20日が基本
「仕事を提供するので収入が得られる」などと勧誘し、その仕事のために商品購入や費用負担を求める取引が、業務提供誘引販売取引に該当する場合があります。
この取引に該当する場合は、法律で定められた書面を受け取った日から数えて20日以内がクーリング・オフ期間とされています。
通信販売には原則クーリング・オフ制度がない
インターネットなどの通信販売には、訪問販売などと同じクーリング・オフ制度はありません。
ただし、
副業契約だから必ず通信販売になる
という意味ではありません。
勧誘の経緯や契約内容によって取引類型が変わる可能性があります。
契約形態は自己判断せず相談する
「8日を過ぎたから無理」
「ネット契約だから絶対に対象外」
と自分だけで判断せず、
- どこで広告を見たか
- 電話勧誘があったか
- 何と言われたか
- 何を契約したか
- 契約書をいつ受け取ったか
を整理して188などへ相談してください。
特定商取引法では、事業者による不実告知や威迫によってクーリング・オフできなかった場合について、期間経過後でも一定のルールが設けられています。
「返金できます」という二次被害にも注意
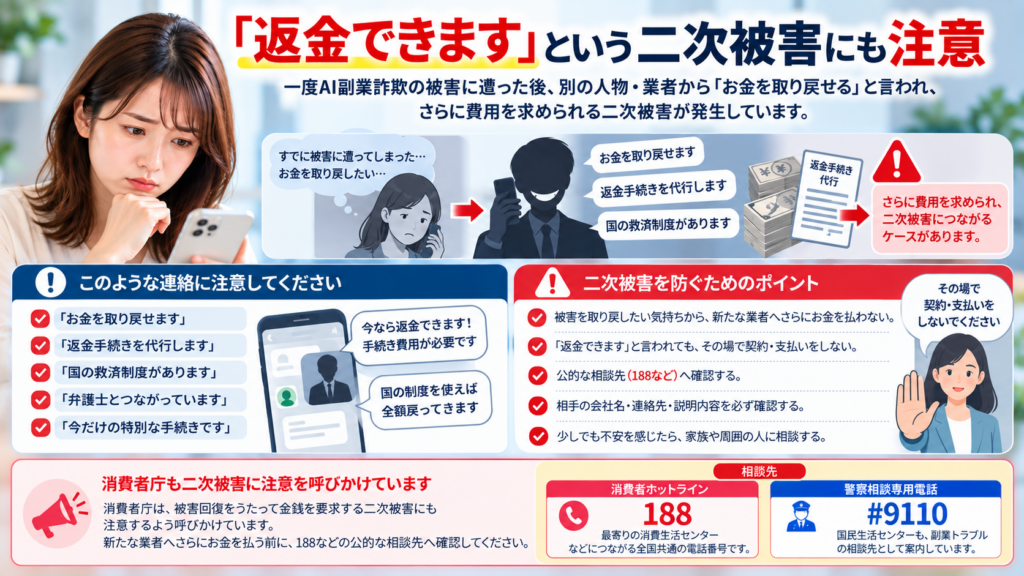
一度被害に遭った後、
お金を取り戻せます
返金手続きを代行します
国の救済制度があります
などと別の人物・業者から連絡され、さらに費用を求められる場合があります。
消費者庁は、被害回復をうたって金銭を要求する二次被害にも注意するよう呼びかけています。
被害を取り戻したい気持ちから、
新たな業者へさらにお金を払う
前に、188などの公的な相談先へ確認してください。
AI副業詐欺についてよくある質問
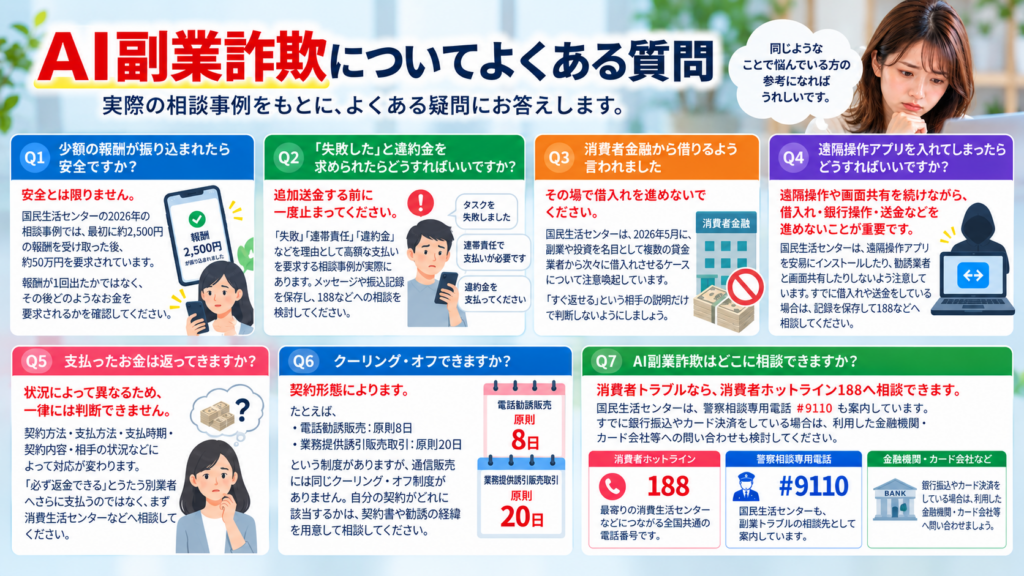
少額の報酬が振り込まれたら安全ですか?
安全とは限りません。
国民生活センターの2026年の相談事例では、最初に約2,500円の報酬を受け取った後、約50万円を要求されています。
報酬が1回出たかではなく、
その後どのようなお金を要求されるか
を確認してください。
「失敗した」と違約金を求められたらどうすればいいですか?
追加送金する前に一度止まってください。
「失敗」「連帯責任」「違約金」などを理由として高額な支払いを要求する相談事例が実際にあります。
メッセージや振込記録を保存し、188などへの相談を検討してください。
消費者金融から借りるよう言われました
副業のために借金するよう勧められた場合は、その場で借入れを進めないようにしてください。
国民生活センターは、2026年5月に、副業や投資を名目として複数の貸金業者から次々に借入れさせるケースについて注意喚起しています。
「すぐ返せる」という相手の説明だけで判断しないようにしましょう。
遠隔操作アプリを入れてしまったらどうすればいいですか?
遠隔操作や画面共有を続けながら、借入れ・銀行操作・送金などを進めないことが重要です。
国民生活センターは、遠隔操作アプリを安易にインストールしたり、勧誘業者と画面共有したりしないよう注意しています。
すでに借入れや送金をしている場合は、記録を保存して188などへ相談してください。
支払ったお金は返ってきますか?
状況によって異なるため、一律には判断できません。
- 契約方法
- 支払方法
- 支払時期
- 契約内容
- 相手の状況
などによって対応が変わります。
「必ず返金できる」とうたう別業者へさらに支払うのではなく、まず消費生活センターなどへ相談してください。
クーリング・オフできますか?
契約形態によります。
たとえば、
- 電話勧誘販売:原則8日
- 業務提供誘引販売取引:原則20日
という制度がありますが、通信販売には同じクーリング・オフ制度がありません。
自分の契約がどれに該当するかは、契約書や勧誘の経緯を用意して相談してください。
AI副業詐欺はどこに相談できますか?
消費者トラブルなら、
消費者ホットライン188
へ相談できます。
国民生活センターは、警察相談専用電話 #9110 も案内しています。
すでに銀行振込やカード決済をしている場合は、利用した金融機関・カード会社等への問い合わせも検討してください。
まとめ|追加送金を止め、証拠を残して早めに相談しよう

AI副業詐欺で特に注意したいのは、
1|少額報酬で信用させ、高額送金を求める
2|作業ミス・違約金・連帯責任を理由に請求する
3|高額な副業サポート契約へ誘導する
4|応募した求人とは別の契約へ変える
5|「すぐ返せる」と借金させる
6|遠隔操作・画面共有で借入れや送金を誘導する
7|報酬を引き出すため追加料金を求める
という手口です。
特に、
最初に報酬が振り込まれた
ことだけで安全とは判断できません。
国民生活センターが2026年に公表した相談事例でも、
少額報酬
↓
高額送金
↓
追加請求
という流れが確認されています。
すでに契約・送金してしまった場合は、
STEP1|追加送金を止める
↓
STEP2|広告・メッセージ・契約書・振込記録を保存する
↓
STEP3|支払方法・振込先を確認する
↓
STEP4|188・#9110などへ相談する
↓
STEP5|契約形態を確認し、解約等を検討する
という順番で対応してください。
「返金するためにもう一度払ってください」と言われても、新たな支払いをする前に確認することが重要です。
まだ支払っておらず、「この案件が怪しいか」を判断したい人は、AI副業は怪しい?危険な案件の見分け方と安全な始め方を確認してください。
Instagramの広告・DM・LINE誘導が気になっている人は、インスタAI副業は怪しい?危険な勧誘の見分け方も参考にしてください。
怪しい案件を避けて、これからAI副業を始めたい人は、AI副業初心者におすすめ7選|未経験から最初の1件を取る始め方へ進んでください。